Entre les livrets qui rassurent, la Bourse qui intrigue et l’immobilier qui fait rêver, les placements financiers ressemblent souvent à un immense buffet. Tout paraît accessible, mais tout ne convient pas à tout le monde. La vraie question n’est pas “quel est le meilleur ?”, mais plutôt “quel investissement colle à un objectif, un délai, et une tolérance au risque réaliste ?”. Pour rendre tout ça limpide, le plus efficace consiste à raisonner comme une enquête : horizon de temps, liquidité, frais, fiscalité, et surtout niveau de montagnes russes accepté. Avec quelques repères simples et des exemples concrets, les choix deviennent soudain beaucoup moins intimidants.
Comprendre les placements financiers : horizon, liquidité et risque
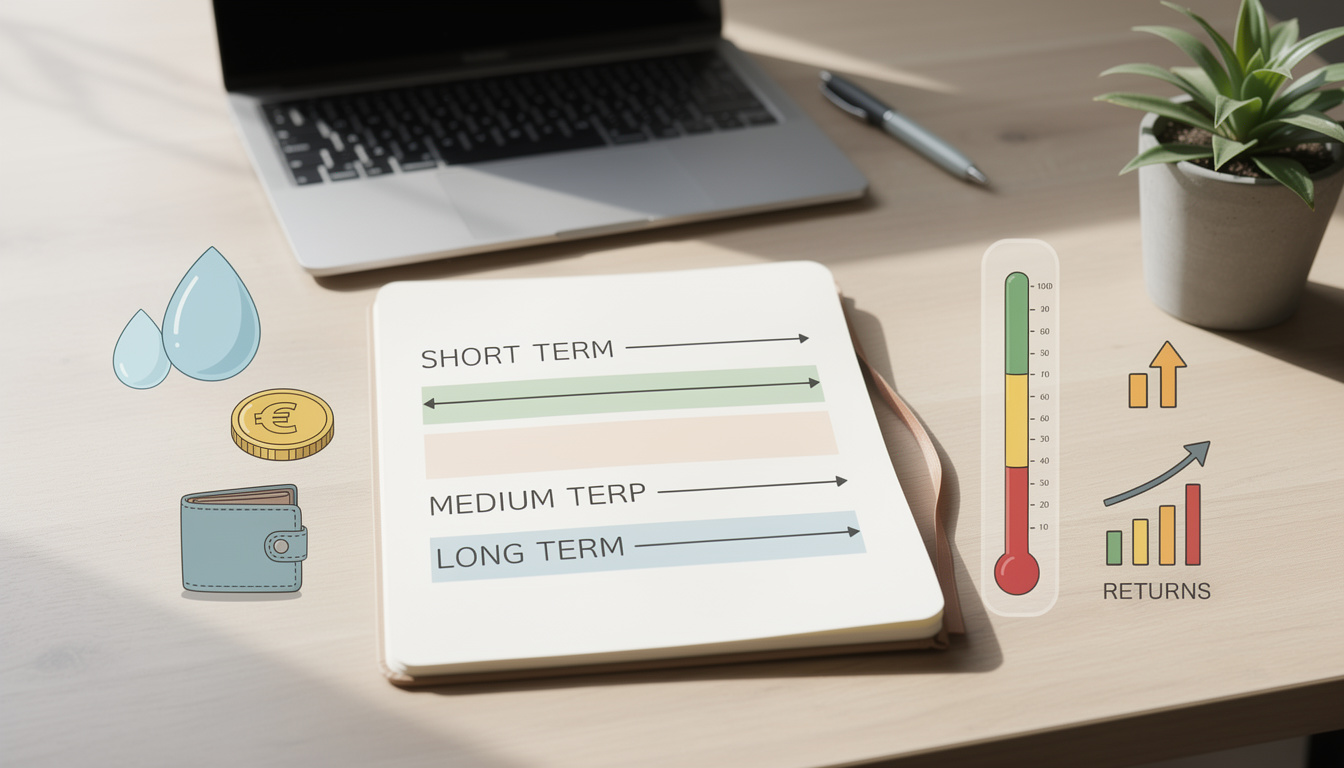
Avant de comparer des produits, trois notions posent le cadre : durée, disponibilité de l’argent, et variabilité possible de la valeur. Ce trio permet déjà d’écarter les fausses bonnes idées, comme investir à long terme avec un besoin de cash imminent. Un choix cohérent aligne épargne, objectifs, et rentabilité attendue.
Horizon de placement : court, moyen, long terme
Un horizon se lit comme une date de rendez-vous : plus elle se rapproche, plus la prudence gagne. En pratique, on distingue souvent trois fenêtres : moins de 3 ans, de 3 à 10 ans, puis au-delà de 10 ans. Cette lecture évite de paniquer au premier repli de marché, quand l’objectif reste lointain.
Exemple : Clara, 32 ans, vise un apport immobilier dans 24 mois. Un support trop volatil expose à devoir vendre au mauvais moment. À l’inverse, pour une retraite dans 25 ans, le temps devient un allié puissant.
Liquidité : pouvoir récupérer son argent sans casse
Un placement “liquide” permet de retirer vite, souvent sans pénalité majeure. D’autres solutions imposent un délai, une fiscalité spécifique, ou une vente au prix du marché, parfois défavorable. Le niveau de liquidité doit coller aux imprévus, pas seulement aux projets.
Conseil : garder une réserve disponible évite de casser un investissement long pour une dépense urgente. Cette simple habitude protège le reste du portefeuille.
Le couple risque/rentabilité : la règle qui ne disparaît jamais
Plus un produit promet de performance, plus il accepte des variations, parfois marquées. Les actions peuvent grimper vite… et corriger tout aussi vite, tandis que les obligations visent souvent davantage de stabilité. La bonne approche consiste à calibrer le risque pour tenir le cap, même quand les marchés font du bruit.
Le secret : un bon placement n’est pas celui qui “gagne le plus”, mais celui qu’un investisseur peut conserver sans craquer.
Les placements d’épargne “socle” pour sécuriser une partie du patrimoine
Ces solutions servent souvent de base : elles rassurent, restent pratiques, et jouent un rôle de coussin. Elles ne visent pas forcément la meilleure rentabilité, mais plutôt la stabilité et l’accessibilité. Dans une stratégie cohérente, elles financent l’imprévu et évitent les décisions précipitées.
Pour bâtir une épargne de précaution utile, ces repères aident :
- Mettre de côté l’équivalent de 6 à 12 mois de dépenses courantes.
- Privilégier des supports simples et disponibles, plutôt que “performants”.
- Automatiser un virement mensuel, même modeste, pour créer un réflexe.
- Réévaluer le montant après un crédit, un enfant, ou un changement de salaire.
Avec ce filet de sécurité, le reste des décisions d’investissement devient plus serein.
Exemple : Malik, 41 ans, a dû remplacer sa voiture en urgence. Son matelas d’épargne a évité de vendre des actifs au mauvais moment. Résultat : le plan long terme n’a pas déraillé.
Une fois le socle posé, la question suivante arrive naturellement : comment chercher plus de performance sans se disperser ?
Investissement en Bourse : actions, obligations et fonds communs de placement
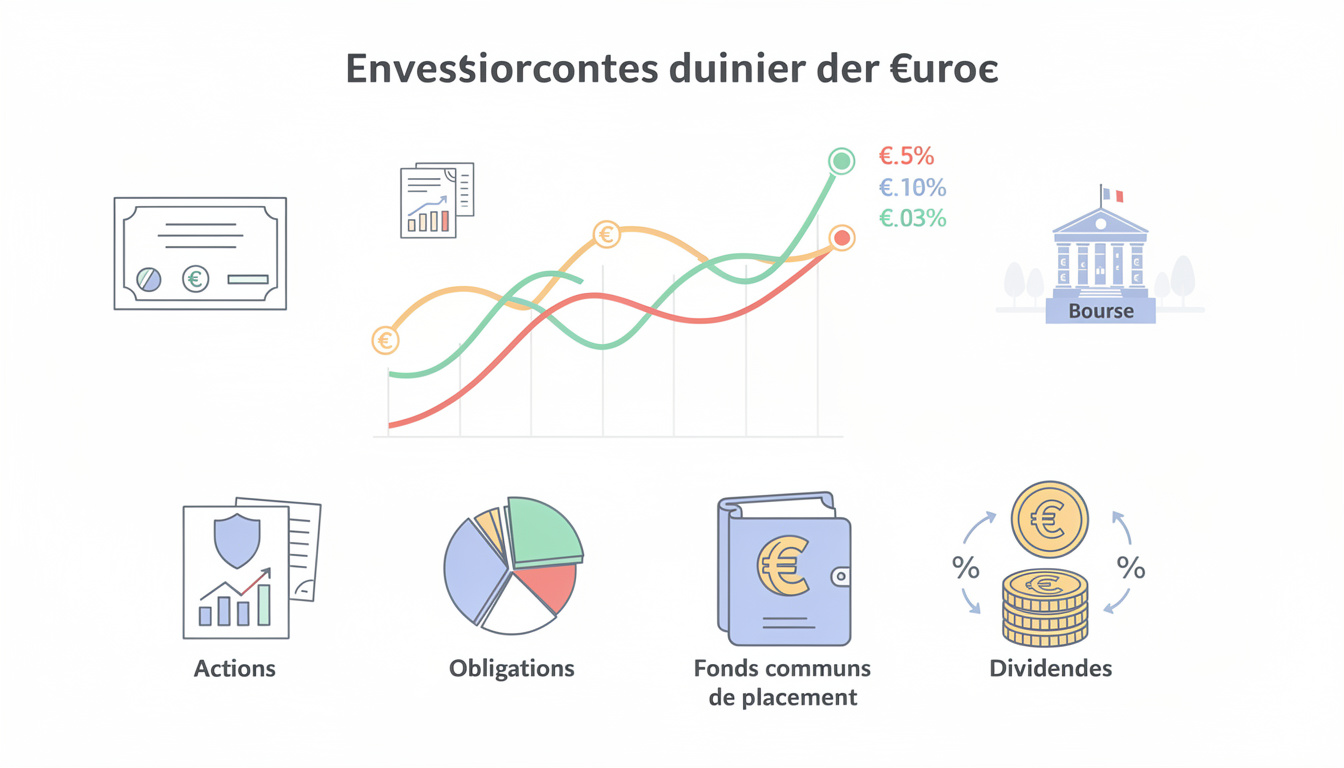
La Bourse ne se résume pas à “parier” sur des cours. Elle permet surtout de financer des entreprises et des États, avec des règles claires et des outils variés. Bien utilisée, elle sert la croissance à long terme, tout en acceptant un risque de fluctuation.
Actions : détenir une part d’entreprise et viser les dividendes
Acheter des actions, c’est devenir copropriétaire, même à petite échelle. La performance vient de deux moteurs : la hausse du prix et les dividendes éventuels. Mais personne ne contrôle les tempêtes de marché, d’où l’intérêt de la diversification.
Exemple : Clara investit sur plusieurs secteurs plutôt que sur une seule “star” technologique. Si une entreprise déçoit, la chute ne détruit pas tout le portefeuille.
Obligations : prêter de l’argent avec un cadre plus prévisible
Les obligations correspondent à un prêt à un État ou une entreprise, avec intérêts. Elles paraissent souvent plus régulières que les actions, mais restent sensibles aux taux et à la qualité de l’émetteur. Elles peuvent stabiliser un portefeuille quand l’ambiance boursière se tend.
Conseil : vérifier la durée et le type d’émetteur évite des surprises en cas de remontée des taux. Une obligation longue n’a pas le même comportement qu’une courte.
Fonds communs de placement : diversifier sans choisir chaque titre
Les fonds communs de placement rassemblent l’argent de nombreux épargnants pour investir sur plusieurs actifs. Cette approche limite l’effet “tout ou rien” d’un seul titre, mais implique des frais et un style de gestion. Pour un débutant, c’est souvent une rampe d’accès plus confortable.
Le secret : comparer les frais et l’objectif du fonds (actions, obligations, mixte) change tout sur le long terme.
Pour éviter les erreurs classiques en Bourse, ces réflexes font la différence :
- Éviter de concentrer plus de 10% du portefeuille sur une seule valeur.
- Investir progressivement plutôt qu’en “one shot” au pire moment.
- Relire les frais (entrée, gestion, arbitrage) avant de signer.
- Garder un horizon cohérent avec le niveau de risque accepté.
Avec ces garde-fous, l’investissement boursier devient une méthode plutôt qu’un coup de poker.
Après les marchés financiers, un autre pilier attire naturellement l’attention : la pierre, directe ou en parts.
Immobilier et pierre-papier : investir sans forcément acheter un appartement
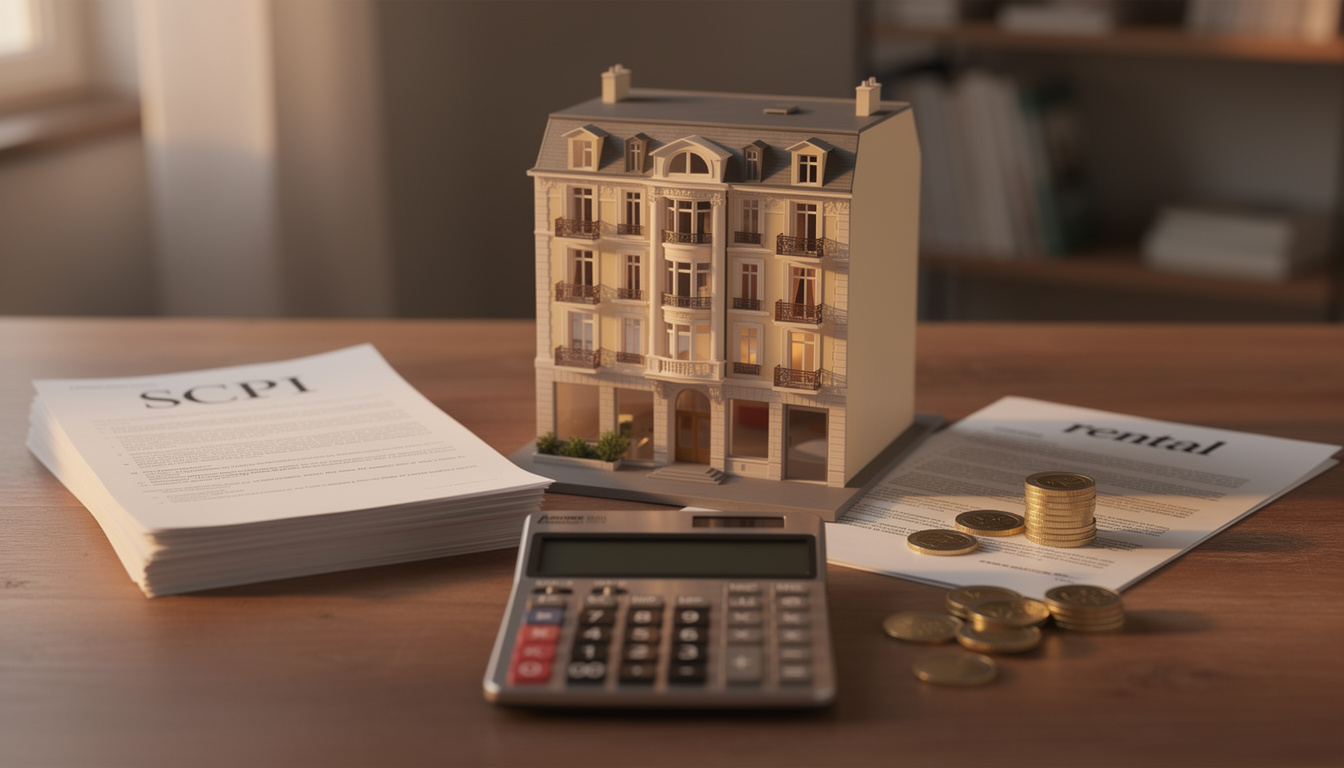
L’immobilier reste un grand classique, car il combine usage, patrimoine et potentiel de revenus. Pourtant, acheter en direct n’est pas la seule voie. Entre location, parts de sociétés immobilières et solutions collectives, les façons d’investir se multiplient.
Investissement locatif : revenus et contraintes de gestion
Le locatif peut créer des revenus récurrents, mais il demande du temps et de la rigueur. Vacance, travaux, impayés, fiscalité : tout cela compte autant que le loyer affiché. Un bon emplacement et une gestion carrée pèsent souvent plus que le “bon plan” du moment.
Exemple : Malik a confié la gestion à un professionnel après deux changements de locataire en un an. Le rendement a légèrement baissé, mais le stress aussi.
SCPI : mutualiser l’immobilier et toucher des revenus
Les SCPI permettent d’acheter des parts d’un patrimoine immobilier géré par une société. En échange, l’investisseur peut percevoir des revenus, souvent assimilés à des distributions, selon la stratégie du véhicule. Le revers : liquidité plus limitée et valeur des parts qui peut évoluer.
Conseil : regarder le type d’actifs (bureaux, santé, logistique, commerce) aide à comprendre le profil de risque. Une SCPI très concentrée réagit plus fortement aux cycles.
Nouveaux placements financiers : ISR, crowdfunding et cryptomonnaies avec méthode
Les investisseurs recherchent désormais du sens, de l’innovation, ou des rendements différents. Ces options peuvent enrichir une stratégie, mais elles demandent une vigilance accrue sur les risques, la transparence et la liquidité. La clé consiste à les utiliser comme compléments, pas comme unique moteur.
Investissement responsable (ISR/ESG) : performance et impact
L’ISR intègre des critères environnementaux, sociaux et de gouvernance. L’idée séduit : soutenir des acteurs plus vertueux tout en visant une bonne rentabilité. Mais la qualité des labels et des méthodologies varie, donc un minimum de vérification s’impose.
Exemple : Clara a choisi un fonds axé sur la transition énergétique, mais a aussi vérifié les frais et la diversification. Le “sens” n’empêche pas d’exiger une gestion sérieuse.
Crowdfunding et private equity : potentiel élevé, argent immobilisé
Le financement participatif et l’investissement dans des entreprises non cotées peuvent offrir des rendements attractifs. En contrepartie, l’argent peut rester bloqué et le risque de perte existe réellement. Une sélection rigoureuse des projets et une mise limitée réduisent les dégâts en cas d’échec.
Le secret : répartir sur plusieurs projets plutôt que miser sur un seul dossier “coup de cœur”.
Cryptomonnaies : volatilité extrême et discipline obligatoire
Les cryptos fascinent par leur technologie et leurs cycles rapides. Leur volatilité impose une gestion prudente, car une baisse brutale peut survenir sans prévenir. Elles peuvent trouver une place marginale dans un portefeuille, à condition d’accepter un risque élevé et de rester mesuré.
Conseil : éviter d’y placer l’épargne de précaution et privilégier une logique de long terme. La précipitation coûte souvent cher sur ces marchés.